
Los bancos en Bolivia reportan un aumento de 77% en sus ganancias
Durante el primer semestre de 2026, las entidades financieras bolivianas registraron su mayor rentabilidad desde 2018, a pesar de un contexto económico complicado.
Por Boris Mamani · septiembre 20, 2026
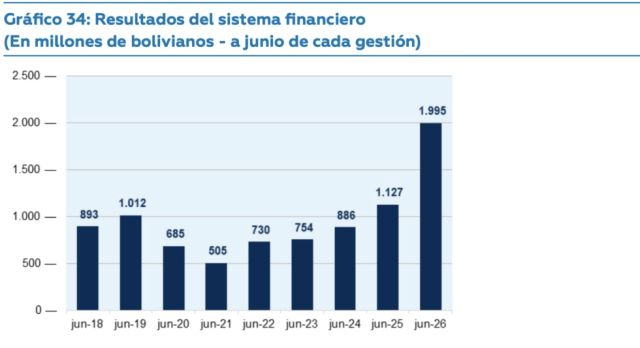
Las instituciones del sistema bancario en Bolivia alcanzaron una utilidad neta de Bs 1.995 millones en el primer semestre de 2026, lo que representa un incremento del 77% en comparación con el mismo periodo del año anterior, según el Informe de Estabilidad Financiera del Banco Central de Bolivia (BCB) publicado en julio de 2026.
Este notable crecimiento en las ganancias de los bancos ocurre en un semestre marcado por la proyección de contracción del 3,3% de la economía boliviana para 2026, y donde los bloqueos de carreteras en mayo y junio afectaron severamente la actividad productiva en distintas regiones del país.
El BCB destacó que el aumento en la rentabilidad no provino directamente de las operaciones tradicionales de la banca, es decir, de prestar dinero y cobrar intereses. En cambio, el margen financiero bruto, que mide la diferencia entre los intereses cobrados y los pagados, mostró un crecimiento más moderado.
La mejora en las ganancias se atribuye principalmente a dos factores: primero, los “otros ingresos operativos netos, que incluyen comisiones y resultados de operaciones cambiarias, que aportaron 0,73 puntos porcentuales al retorno sobre activos (ROA). En segundo lugar, el resultado por exposición a la inflación, que ajusta contablemente el impacto de la variación de precios, sumó 0,34 puntos al mismo indicador. Gracias a estos factores, el ROA anualizado alcanzó el 1,17%, mientras que el retorno sobre patrimonio (ROE) llegó al 13,88%, cifras que superan considerablemente a las de 2025.
A pesar de estos buenos resultados financieros, el entorno de negocios fue más cauteloso. Los créditos otorgados por las entidades bancarias crecieron solo un 3,35% en el año, un ritmo bastante moderado. En contraste, los depósitos del público se incrementaron en un 13,3%, alcanzando un total de Bs 255.956 millones, la cifra más alta en la historia del sector.
Desafíos en el sector financiero
El índice de morosidad, que indica la proporción de préstamos impagos, bajó a 2,9%. Sin embargo, los créditos reprogramados, aquellos que han tenido que modificar sus condiciones de pago debido a dificultades de los prestatarios, representaron el 12,2% de la cartera total. Por sectores, el más afectado fue el de restaurantes y hoteles, con un índice de mora del 4,6%, seguido por comercio (3,7%) y transporte (3,4%), sectores que se vieron impactados por conflictos sociales y problemas en el suministro de combustibles.
El BCB también advirtió sobre la sostenibilidad de estas ganancias, señalando que deben evaluarse en función de la composición de las fuentes de ingreso, ya que una parte considerable de la utilidad del semestre provino de factores distintos a la actividad crediticia habitual de los bancos.